Newsletter
Deutschland als Investitionsstandort: Welche steuerlichen Investitionsanreize Unternehmen 2026 nutzen können
Sie planen eine Investition in Deutschland? Diese steuerlichen Punkte sollten Unternehmen bereits bei der Standort- und Investitionsplanung berücksichtigen.
2026-08-18
税务稽查可能突然而至——转让定价报告不应临时准备
我们近期处理的一起实际案例表明,及时编制转让定价文档十分重要:目前,德国税务机关正在审查我们一位客户的集团内部交易,并要求其提交相应的转让定价文档。
2026-08-10
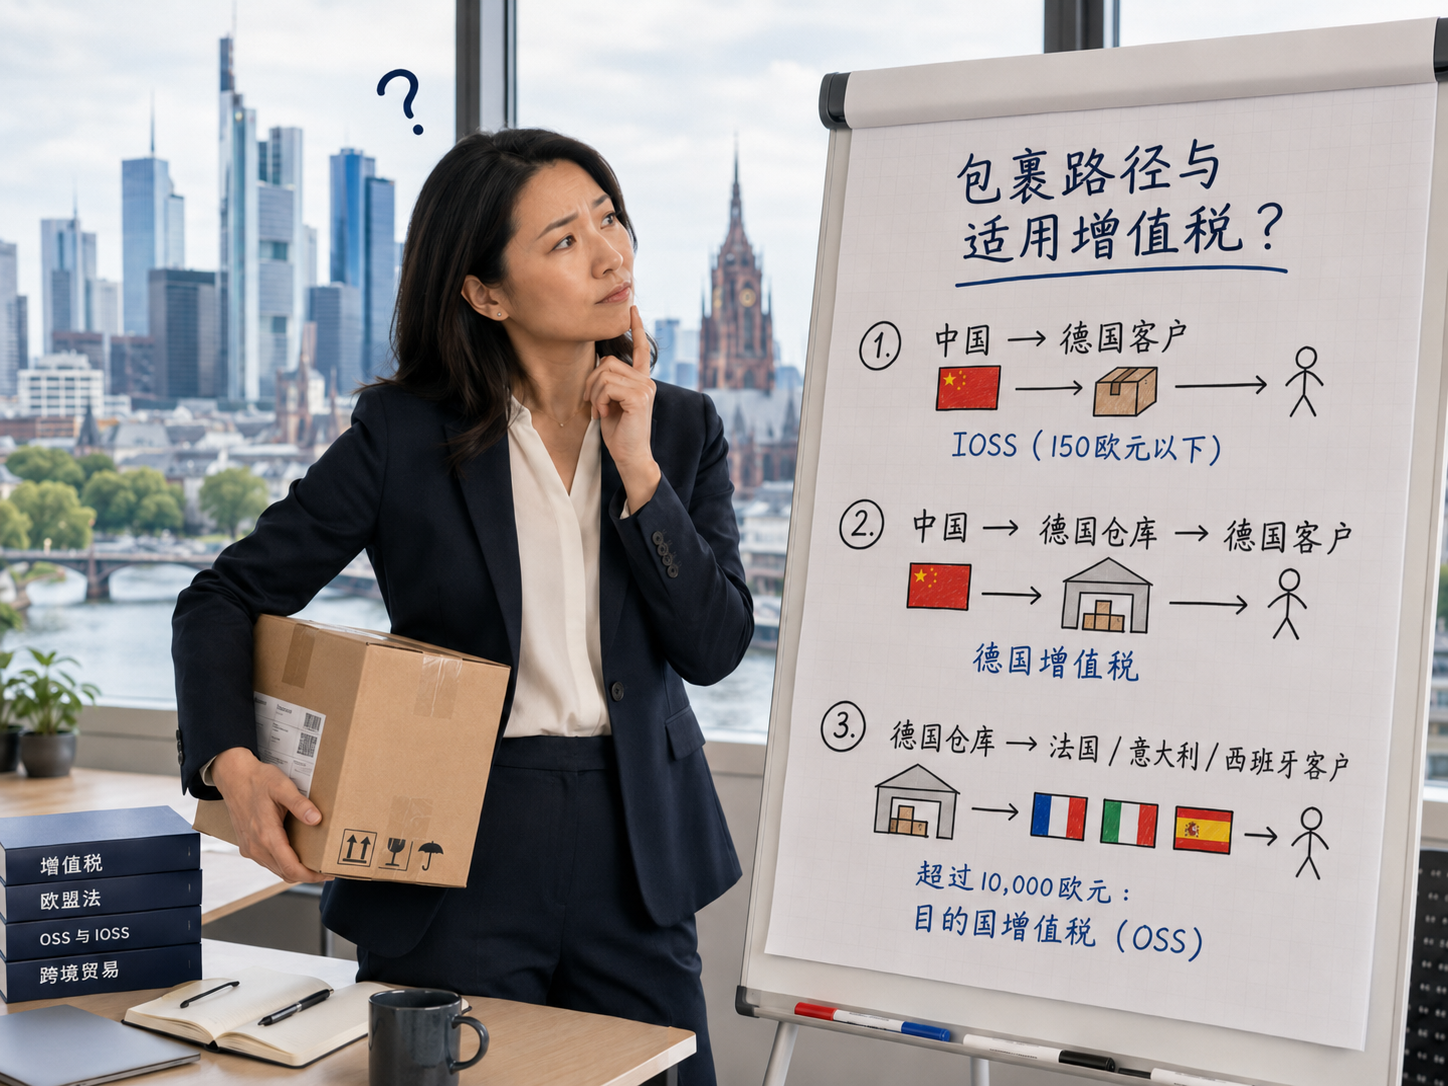
中德跨境电商中的增值税问题——究竟应在哪里纳税?
中德之间的跨境电商早已成为日常商业活动的一部分。德国消费者直接向中国商家订购商品,而许多中国企业也已经在德国设立了自己的子公司,并通过德国向整个欧洲销售产品。与此同时,越来越多的企业使用 Amazon、eBay 或 Temu 等平台开拓新的市场。
2026-08-10
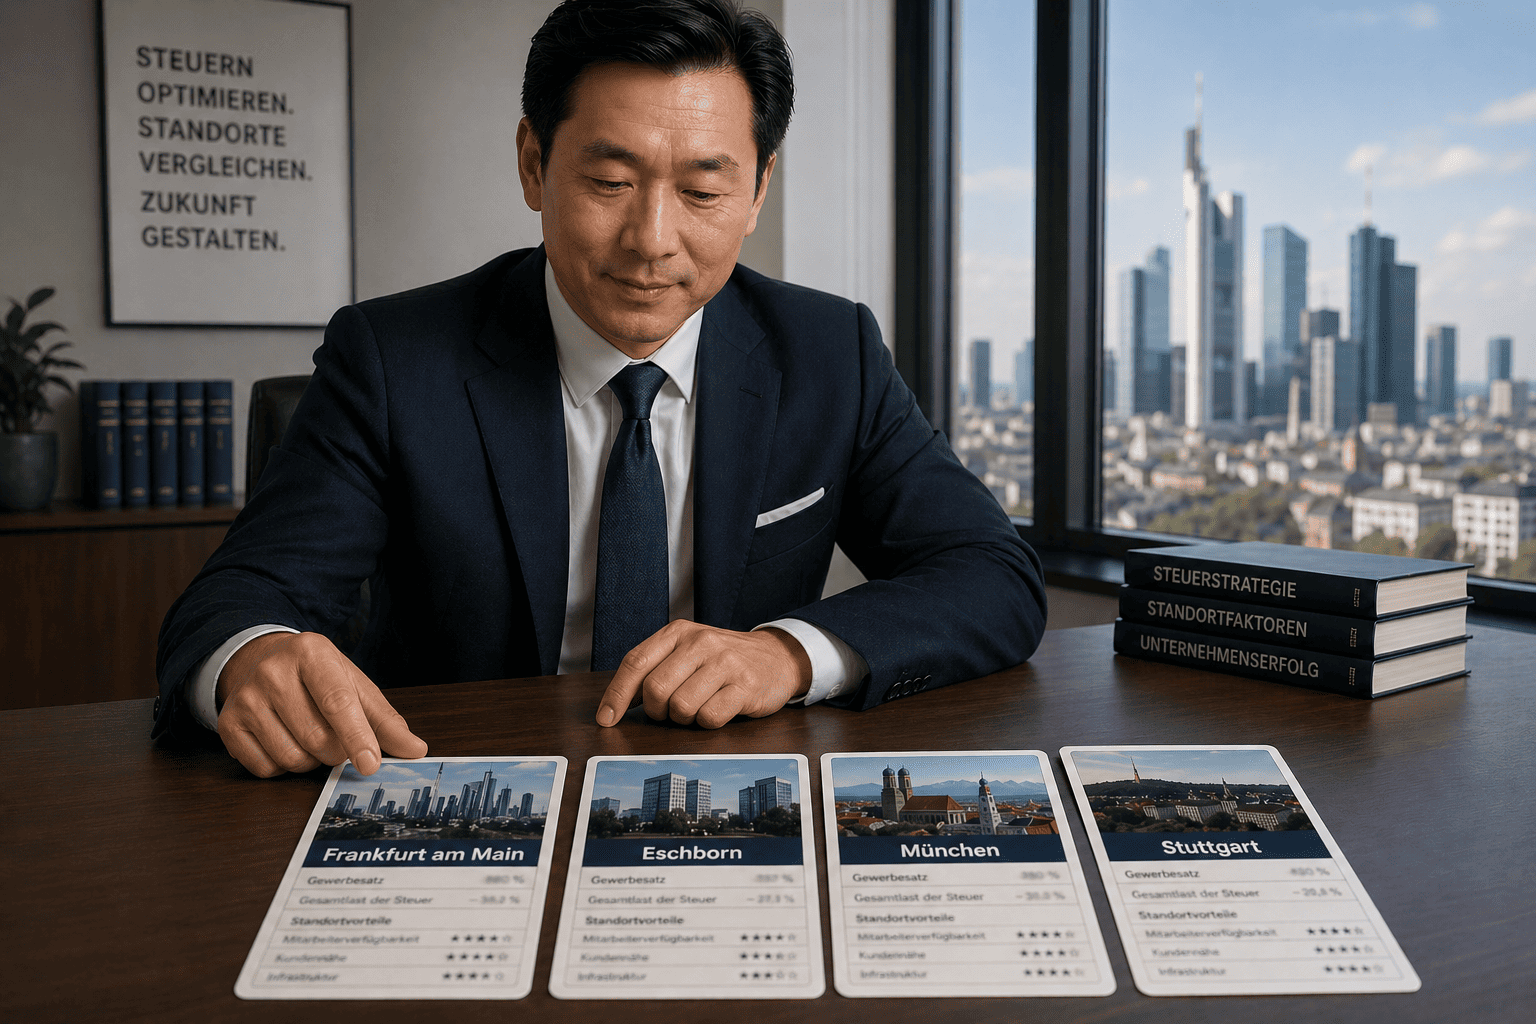
德国营业税:为什么企业所在地会影响税负,以及这种影响在何时真正重要
2026-08-10
Berechnung der Sachbezüge und Wertanpassung von Elektrofahrzeugen gemäß der 0,25%-Regel
In der Praxis ist die private Nutzung von Firmenwagen sehr verbreitet. Die Nutzung von Firmenfahrzeugen bietet viele sichtbare Vorteile, zum Beispiel können die Kosten für den Kauf, die Versicherung, das Benzin sowie die Reparatur- und Wartungskosten des Fahrzeugs als Betriebsausgaben abgerechnet werden, ohne dass private Zahlungen erforderlich sind. Gleichzeitig kann der Arbeitnehmer auch von der Nutzung des Fahrzeugs für private Zwecke profitieren. Diese Vorteile gehören zu den Sachbezügen, die nach deutschem Steuerrecht versteuert werden müssen, unabhängig davon, ob es sich um Geld- oder Sachleistungen handelt. Somit müssen die Vorteile für steuerliche Zwecke beziffert werden. Das Gesetz bietet zwei Methoden zur Berechnung dieser Vorteile: die 1%-Regelung und die Fahrtenbuchregelung.
2025-06-14
Warum chinesische Unternehmensgruppen ihre deutschen Tochtergesellschaften rechtzeitig mit einer Verrechnungspreisdokumentation ausstatten müssen
Derzeit unterhalten viele chinesische Unternehmensgruppen Tochtergesellschaften oder Niederlassungen in Deutschland. Vielen Unternehmen ist jedoch nicht bewusst, dass sie im Rahmen einer Steuerprüfung von den deutschen Finanzbehörden aufgefordert werden können, ihre grenzüberschreitenden Geschäftsvorgänge mit verbundenen Unternehmen – einschließlich der Preisgestaltungen – im Detail zu erläutern. Wird ein Bericht angefordert, bleiben den Unternehmen lediglich 30 Tage für die Erstellung. In der Praxis reicht diese Zeit kaum für eine vollständige Dokumentation. Die Folgen sind gravierend: hohe Geldstrafen, Gewinnkorrekturen und Nachzahlungszinsen.
2025-07-31
Geschenke an Mitarbeiter können als Betriebsausgaben abgesetzt werden, der abziehbare Betrag wurde v
Grundsätzlich können Geschenke von Unternehmen an Personen außerhalb des Unternehmens nicht als Betriebsausgaben abgezogen werden. Eine Ausnahme besteht jedoch für Geschenke, deren Kosten 35 Euro nicht überschreiten, da diese bis zu diesem Betrag vom Gewinn des Unternehmens abgezogen werden können. Seit dem 1. Januar 2024 ist dieser Betrag auf 50 Euro erhöht. Bei der Absetzung von Geschenken als Betriebsausgaben in der Gewinn- und Verlustrechnung des Unternehmens ist es wichtig, die Einzelheiten korrekt aufzuzeichnen. Die 50 Euro beziehen sich auf den Gesamtbetrag pro Person und Jahr ohne Umsatzsteuer.
2025-06-17